
Oui, la plupart des cartes Visa et Mastercard fonctionnent normalement à l’étranger. En zone euro, les paiements par carte à l’étranger se font en pratique aux mêmes conditions qu’en France, sans frais supplémentaires. Hors zone euro, des commissions et une marge de change s’appliquent, mais elles restent maîtrisables si vous vérifiez plafonds et activation avant le départ, et si vous refusez systématiquement la conversion en euros proposée par le terminal.
En bref:
- La majorité des cartes Visa et Mastercard fonctionnent à l’étranger, avec des frais en dehors de la zone euro, mais que l’on peut maîtriser en évitant la conversion en euros.
- Avant le départ, il faut vérifier la validité, l’activation pour l’étranger, et ajuster les plafonds, tout en anticipant les délais de traitement bancaire.
- En zone euro, il n’y a généralement aucun frais supplémentaire, mais hors zone euro, des commissions, marges de change et frais locaux peuvent s’additionner, surtout si l’on accepte la conversion en euros proposée par le terminal.
- Pour limiter les coûts, il est conseillé de refuser la conversion dynamique (DCC), de grouper ses retraits et d’utiliser une carte adaptée comme une néobanque ou une formule spécifique pour voyageurs.
- En cas de perte ou de vol, il faut réagir immédiatement en bloquant la carte, signalant aux autorités locales si nécessaire, et en conservant toutes les preuves pour contester d’éventuels débits frauduleux.
Préparez votre séjour linguistique
Eci vous guide pour organiser un séjour linguistique, un voyage scolaire ou un stage à l’étranger adapté à votre projet.
Découvrez nos voyages linguistiques
Table des matières
- Avant le départ : les vérifications qui évitent les blocages
- Zone euro, hors zone euro : ce que vous payez réellement
- Comment limiter les frais de carte bancaire à l’étranger ?
- Retirer de l’argent à l’étranger sans multiplier les frais
- Perte, vol ou fraude : la procédure à suivre sans attendre
- Mineurs et séjours linguistiques : ce que les familles doivent anticiper
- Ce que l’expérience du terrain nous apprend chez ECI
- Préparer le budget de son séjour avec ECI
- Sources
- Questions fréquentes
Avant le départ : les vérifications qui évitent les blocages
Un paiement par carte à l’étranger refusé au comptoir d’un supermarché, ça arrive plus souvent qu’on ne le pense, et presque toujours pour une raison évitable. La carte a expiré pendant le séjour, le plafond mensuel est déjà atteint, ou la banque a bloqué l’opération par précaution parce qu’elle juge le pays de destination inhabituel. Rien de tout cela n’est une fatalité si vous anticipez.
Commencez par la date de validité de votre carte : elle doit couvrir toute la durée du séjour, pas seulement la date de départ. Vérifiez ensuite qu’il s’agit bien d’une carte reliée à un réseau international, Visa et Mastercard étant les réseaux les plus largement acceptés dans le monde. Une carte purement nationale, encore distribuée par certains établissements, ne fonctionnera pas hors de France.
- Signalez votre voyage via l’application bancaire ou auprès de votre conseiller, car activer les paiements à l’étranger en temps réel via l’appli évite souvent un blocage automatique.
- Ajustez vos plafonds de paiement et de retrait en tenant compte du fait que beaucoup de banques calculent ces limites sur une période glissante de 30 jours, et non sur le mois civil.
- Emportez un second moyen de paiement : deux cartes de réseaux et de banques différentes limitent les risques en cas de blocage, de perte ou de vol.
- Gardez un peu d’espèces locales dès l’arrivée, pour les premiers frais avant même d’avoir localisé un distributeur fiable.
- Consultez la brochure tarifaire de votre banque : c’est le seul document qui indique précisément les frais applicables hors zone euro, et l’Institut national de la consommation recommande cette vérification avant tout départ.
- Si vous transportez des espèces, sachez qu’une déclaration est obligatoire au-delà d’un certain montant lors du passage de frontière, selon les règles douanières en vigueur.
Conseil de pro : Faites cette vérification au moins une semaine avant le départ, pas la veille. Un plafond à relever ou une carte à renouveler prend parfois plusieurs jours ouvrés à traiter côté banque.
Zone euro, hors zone euro : ce que vous payez réellement
La règle la plus simple à retenir tient en une phrase : dans la zone euro, les paiements et retraits par carte internationale ne génèrent généralement aucun frais bancaire supplémentaire, les tarifs appliqués étant identiques à ceux pratiqués en France. Payer à Madrid, Rome ou Dublin coûte donc, en théorie, exactement ce que coûterait le même achat à Lyon.
Hors zone euro, en revanche, plusieurs types de frais peuvent se cumuler :
- une commission proportionnelle, prélevée sur chaque paiement ou retrait ;
- une commission fixe, appliquée en particulier sur les retraits au distributeur, indépendamment du montant retiré ;
- une marge de change, intégrée au taux appliqué par votre banque, qui s’écarte du taux interbancaire réel ;
- des frais locaux du distributeur, prélevés par la banque étrangère propriétaire du DAB, et invisibles tant que vous ne validez pas l’opération.
À cela s’ajoute un piège fréquent : la conversion dynamique de devises, plus connue sous son sigle anglais DCC. Le terminal de paiement ou le distributeur vous propose alors d’être débité directement en euros plutôt qu’en devise locale, en affichant un taux de change qu’il fixe lui-même. Cette option paraît pratique, elle est en réalité coûteuse.
Le chiffre à retenir : refuser systématiquement la conversion en euros. La DCC peut générer un surcoût par rapport au taux interbancaire réel, généralement significatif, simplement parce que le taux proposé n’est jamais celui du marché.
Sur le terminal ou le distributeur, la question se présente sous des formulations variées : « Pay in EUR » contre « Pay in local currency », ou encore une case à cocher demandant si vous acceptez la conversion. Apprendre à repérer ces libellés vous évite de valider par réflexe une option défavorable. La règle est toujours la même : choisissez la devise locale, jamais l’euro.
Sur votre relevé bancaire, ces frais apparaissent en général sous des libellés du type « commission opération de change » ou « frais de conversion », parfois regroupés en fin de mois plutôt que ligne par ligne. Prenez l’habitude de comparer le montant débité à celui affiché en caisse : un écart de plusieurs pourcents révèle presque toujours une DCC acceptée par erreur.
Comment limiter les frais de carte bancaire à l’étranger ?
Plusieurs solutions existent selon la fréquence de vos déplacements et votre budget, et aucune n’est universellement meilleure : tout dépend de votre usage.
Pour un voyage ponctuel, certaines banques traditionnelles proposent une formule internationale temporaire, activable pour la durée du séjour, qui réduit ou supprime les commissions de change. Attention toutefois : ces offres suppriment souvent les frais de change mais ne couvrent pas toujours les surcharges prélevées par le distributeur local, donc lisez les conditions avant de souscrire.
Pour les voyageurs réguliers, une carte premium avec un abonnement annuel peut s’avérer rentable si les frais économisés sur plusieurs séjours dépassent le coût de la cotisation. Faites le calcul plutôt que de vous fier à la promesse marketing.
Les néobanques et les comptes multi-devises représentent une troisième voie, de plus en plus choisie par les voyageurs fréquents. Elles appliquent souvent des taux proches du taux interbancaire réel, avec une tarification plus transparente pour les paiements à l’étranger, et certaines suppriment purement et simplement les commissions sur les paiements par carte, tout en conservant des frais réduits sur les retraits.
Pour les jeunes en séjour linguistique ou en voyage scolaire, des cartes dédiées aux mineurs existent chez plusieurs établissements. Elles combinent souvent absence de frais et outils de contrôle parental, ce qui permet aux parents de suivre les dépenses à distance sans bloquer l’autonomie de l’adolescent.
Avant de choisir, comparez concrètement quatre critères :
- le pourcentage de commission appliqué sur chaque paiement ;
- le montant fixe prélevé par retrait au distributeur ;
- le taux de change réellement utilisé, à comparer au taux interbancaire du jour ;
- la disponibilité d’un service client joignable depuis l’étranger en cas de problème.
Conseil de pro : Ouvrez un compte chez une néobanque au moins deux semaines avant le départ. La vérification d’identité et l’envoi de la carte physique prennent parfois plus de temps que prévu, surtout en période de forte demande estivale.
Retirer de l’argent à l’étranger sans multiplier les frais
Chaque retrait au distributeur peut inclure une commission fixe, indépendamment du montant sorti. Retirer 20 € cinq fois coûte donc nettement plus cher que retirer 100 € une seule fois. Voici la marche à suivre pour limiter la casse.
- Groupez vos retraits. Sortez une somme suffisante pour plusieurs jours plutôt que de repasser au distributeur chaque matin, tout en restant raisonnable pour limiter le risque en cas de vol.
- Choisissez le bon distributeur. Privilégiez les DAB rattachés à de grandes banques locales ou à des réseaux partenaires connus, plutôt que les automates isolés dans les zones touristiques, souvent affiliés à des opérateurs qui appliquent des surcharges élevées.
- Lisez l’écran avant de valider. Le distributeur affiche presque toujours le montant total avec les frais, et parfois une proposition de conversion en euros (la même DCC que sur les terminaux de paiement). Refusez la conversion et validez en devise locale.
- Gardez une trace. Conservez le ticket de retrait, surtout pour les gros montants, il facilite toute contestation ultérieure.
- En cas de carte avalée, contactez immédiatement votre banque via l’application ou le numéro d’assistance à l’étranger, et rendez-vous si possible à l’agence du DAB dans les heures qui suivent : certains établissements restituent la carte le jour même si la demande est faite rapidement.
Perte, vol ou fraude : la procédure à suivre sans attendre
Une carte perdue ou volée à l’étranger demande une réaction immédiate, dans les minutes qui suivent la découverte, pas le lendemain.
- Bloquez la carte sur le champ, via l’application bancaire ou en appelant le numéro national d’opposition, le +33 442 605 303, qui fonctionne depuis l’étranger.
- Déposez une déclaration auprès des autorités locales (police ou gendarmerie du pays visité) en cas de vol, et conservez précieusement le procès-verbal : la banque et l’assurance peuvent l’exiger.
- Contactez votre banque pour formaliser l’opposition et contester les débits frauduleux. Les délais légaux de contestation sont stricts, donc agissez sans tarder et gardez une trace écrite de chaque échange.
- Rassemblez les preuves : tickets de caisse, relevé bancaire, captures d’écran de l’application, tout élément qui appuie votre demande de remboursement.
- En prévention, numérisez vos documents importants avant le départ, notez les numéros d’urgence sur votre téléphone et dans un carnet papier, et gardez toujours une carte de secours séparée de la première.
Le gouvernement détaille les démarches officielles à suivre en cas de perte ou de vol de moyens de paiement à l’étranger, une ressource utile à consulter avant même de partir.
Mineurs et séjours linguistiques : ce que les familles doivent anticiper
La gestion de l’argent devient plus délicate encore quand c’est un adolescent qui part seul, en séjour linguistique ou en voyage scolaire. Les cartes pour mineurs proposées par plusieurs établissements permettent de fixer des plafonds bas, de recevoir une notification à chaque dépense et de recharger le compte à distance en cas de besoin réel.
- Fixez un plafond de paiement cohérent avec la durée du séjour et le type d’activités prévues, plutôt qu’un montant arbitraire.
- Activez les notifications de transaction sur votre téléphone pour suivre les dépenses sans avoir à interroger l’adolescent chaque soir.
- Pour les organisateurs de groupes, prévoyez un moyen de paiement collectif géré par l’encadrant, en plus des cartes individuelles, et une procédure claire en cas d’incident (carte bloquée, perte de papiers).
- Donnez un montant d’argent de poche raisonnable dès le départ, en espèces locales, pour éviter toute dépendance totale à la carte les premiers jours.
Les familles qui préparent un séjour linguistique trouveront des repères concrets dans notre guide de préparation avant le départ, et les établissements scolaires peuvent consulter les informations pratiques dédiées aux voyages scolaires pour cadrer les démarches en amont.
Ce que l’expérience du terrain nous apprend chez ECI
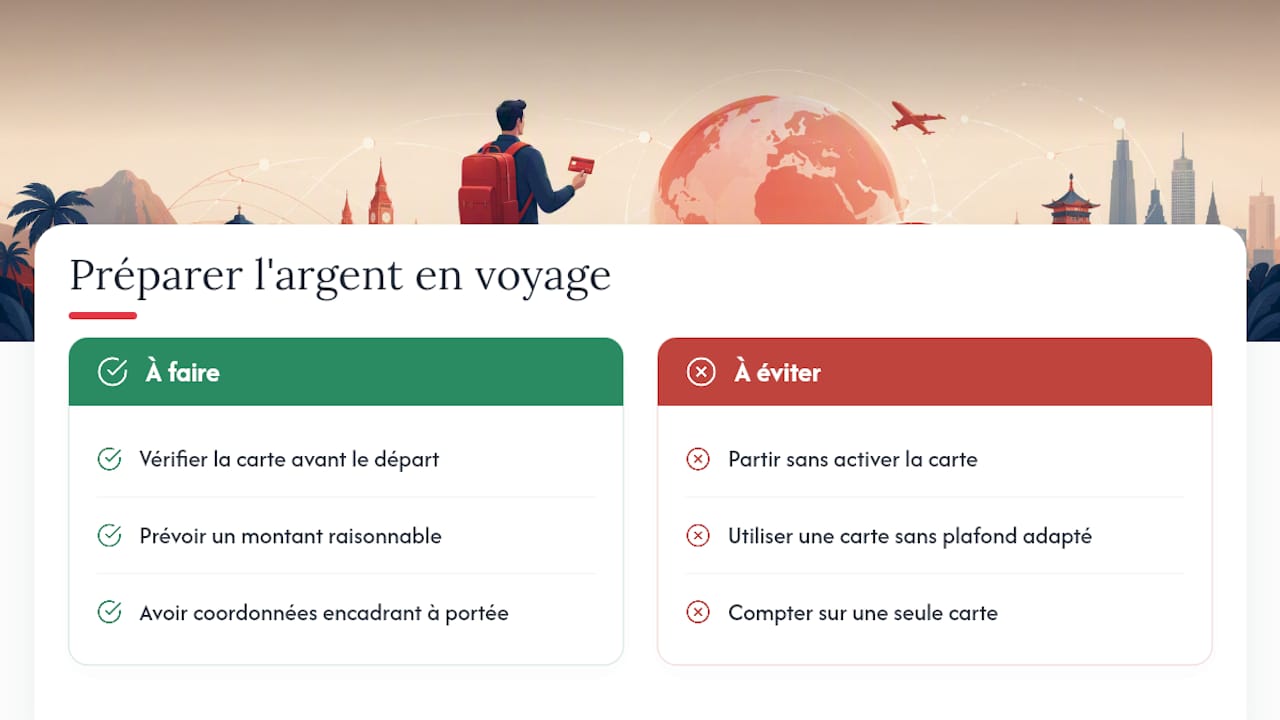
Depuis 1971, ECI organise des séjours linguistiques et des voyages scolaires dans des pays comme l’Angleterre, l’Irlande, Malte ou les États-Unis, et la question de l’argent de poche revient à chaque départ. Les incidents les plus fréquents ne sont pas des vols spectaculaires, mais des cartes bloquées faute d’activation préalable, ou des plafonds trop bas pour la durée du séjour.
Notre recommandation reste constante d’une destination à l’autre : vérifier la carte avant le départ, prévoir un montant d’argent de poche raisonnable plutôt qu’une carte sans limite, et garder les coordonnées de l’encadrant à portée de main pour tout incident. Ces réflexes simples évitent l’immense majorité des situations bloquantes que nous observons sur le terrain.
— Fabrice
Préparer le budget de son séjour avec ECI
Au delà des questions de carte bancaire, réussir un séjour linguistique se joue aussi dans l’anticipation du budget global : hébergement, argent de poche, activités sur place. Des formules sont pensées pour limiter les mauvaises surprises financières une fois arrivé à destination, que ce soit en famille d’accueil, en résidence ou en circuit itinérant.
Le séjour accompagné convient aux familles qui préfèrent un encadrement complet du départ au retour, tandis que le séjour à la carte laisse plus de liberté aux participants autonomes souhaitant personnaliser leur programme. Pour les établissements scolaires, la page dédiée aux voyages scolaires détaille les démarches d’inscription pour un groupe. Dans tous les cas, nos conseillers peuvent répondre à vos questions pratiques, y compris sur la gestion de l’argent de poche pendant le séjour. Consultez les dates disponibles et demandez un devis directement en ligne pour avancer concrètement dans votre projet.
Cet article constitue une information générale et ne remplace pas l’avis d’un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Sources
- Comment payer à l’étranger ? | Service Public
- Institut national de la consommation — Conseils pour des vacances sereines à l’étranger
- Frandroid — Carte bancaire à l’étranger : fonctionnement, frais, taux de change et conseils
- Économie.gouv.fr — Moyens de paiement : préparez-vous avant de partir en vacances
Questions fréquentes
Quels sont les frais de paiement avec une carte à l’étranger ?
En zone euro, les paiements par carte se font généralement sans frais supplémentaires.
Puis-je payer avec ma carte bancaire à l’étranger ?
Oui, la plupart des cartes Visa et Mastercard fonctionnent dans le monde entier, à condition qu’elles soient valides et que les paiements à l’étranger aient été activés auprès de votre banque avant le départ.
Comment éviter les frais de paiement à l’étranger ?
Refusez systématiquement la conversion dynamique en euros (DCC) proposée par les terminaux et distributeurs, groupez vos retraits pour limiter les commissions fixes, et privilégiez une carte adaptée comme une offre de néobanque ou une formule internationale temporaire.
Quelle carte bancaire choisir pour ne pas payer de frais à l’étranger ?
Les néobanques et comptes multi-devises appliquent souvent des taux proches du taux interbancaire réel avec une tarification transparente. Comparez la commission par transaction, les frais fixes de retrait et le taux de change réel avant de choisir.
Faut-il prévoir une carte de secours pour un séjour linguistique ?
Oui, une seconde carte issue d’une banque et d’un réseau différents limite les risques en cas de perte, vol ou blocage technique, une précaution particulièrement utile pour les mineurs en séjour à l’étranger.